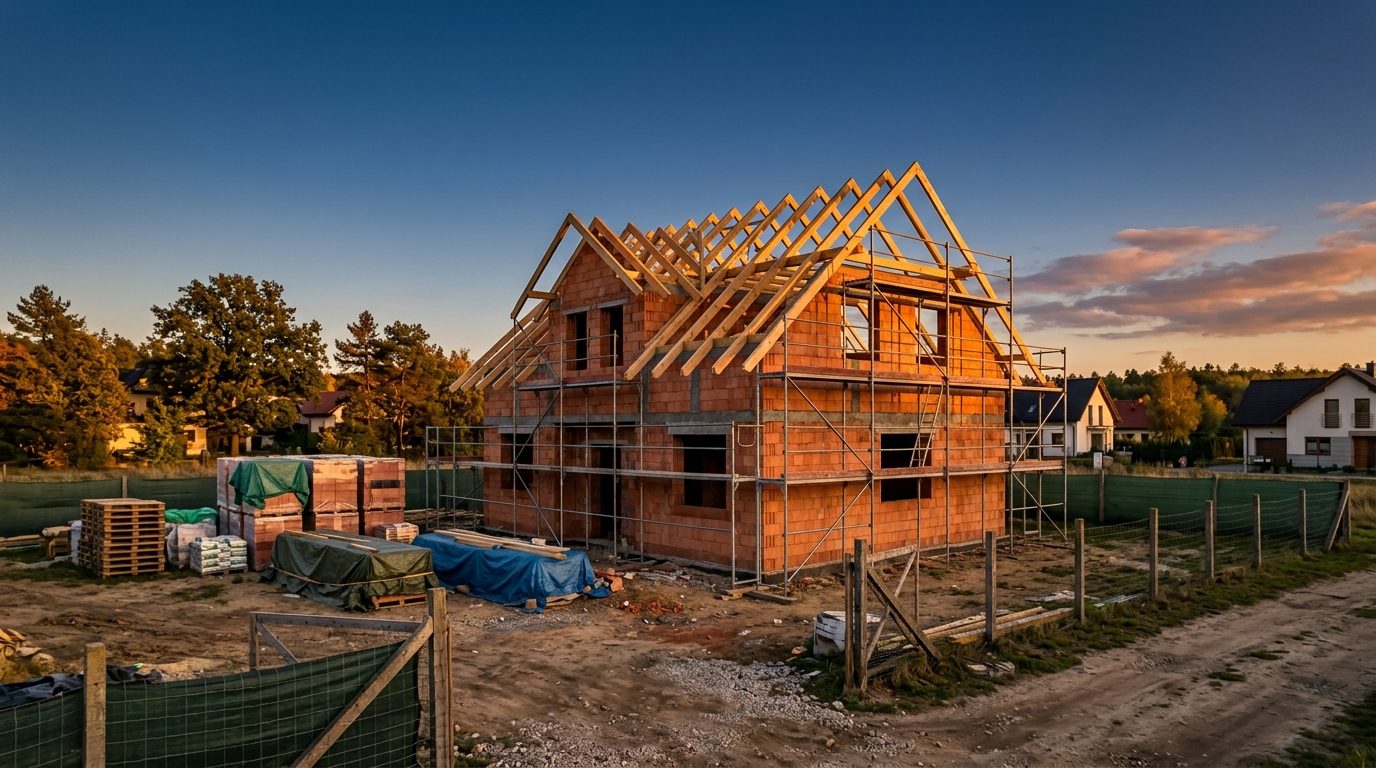
Budowa domu to często największy wydatek w życiu, a przez kilkanaście miesięcy plac budowy jest wyjątkowo narażony na straty: kradzież materiałów, wichura, pożar, zalanie. Polisa mieszkaniowa jeszcze nie działa, a polisa budowy wypełnia tę lukę.
Co obejmuje ubezpieczenie domu w budowie
- Mury i elementy konstrukcyjne na każdym etapie – od fundamentów po stan deweloperski.
- Materiały budowlane zgromadzone na placu budowy – często z limitem i wymogiem zabezpieczenia (ogrodzenie, zamknięty kontener).
- Zdarzenia losowe: pożar, huragan, grad, zalanie, osunięcie ziemi, uderzenie pioruna.
- Kradzież z włamaniem i dewastacja – zwykle pod warunkiem odpowiedniego zabezpieczenia budowy.
- OC inwestora – szkody wyrządzone sąsiadom lub osobom trzecim, np. spadające elementy, uszkodzenie ogrodzenia sąsiada.
Kiedy kupić polisę
Najlepiej przed dostawą pierwszych materiałów albo rozpoczęciem prac ziemnych. Polisę zawiera się zwykle na okres budowy (np. 12–24 miesiące) z możliwością przedłużenia.
Budowa na kredyt
Przy kredycie hipotecznym bank często wymaga ubezpieczenia już w trakcie budowy, z cesją na bank – zwykle od wypłaty kolejnych transz. Sprawdź w umowie kredytowej, od kiedy polisa ma działać i jaka suma jest wymagana. Więcej w poradniku „Ubezpieczenie mieszkania do kredytu”.
Na co uważać w OWU
- Wymogi zabezpieczenia – ogrodzenie, zamknięte pomieszczenie na materiały, wstawione okna i drzwi przy kradzieży. Bez ich spełnienia odszkodowanie może zostać odmówione.
- Suma ubezpieczenia – powinna rosnąć razem z postępem budowy. Część polis pozwala ją aktualizować.
- Prace wykonywane systemem gospodarczym – przy budowie bez generalnego wykonawcy niektóre polisy mają węższy zakres.
Po odbiorze – zmiana na polisę domu
Gdy dom jest gotowy, polisę budowy zamieniamy na pełne ubezpieczenie domu: mury, wyposażenie, OC w życiu prywatnym. Najlepiej bez ani jednego dnia przerwy w ochronie.
Przypomnieć Ci o końcu polisy?
Podaj datę końca OC/AC lub polisy na dom – odezwę się ok. 30 dni wcześniej z porównaniem ofert. Zanim umowa odnowi się automatycznie, często po wyższej stawce.
Poradnik ma charakter ogólny i nie zastępuje porady prawnej. Szczegóły zależą od Twojej umowy i ogólnych warunków ubezpieczenia (OWU). Jeśli nie masz pewności – zadzwoń, sprawdzę Twoją sytuację bezpłatnie.